Sekolapedia – 29 Oktober 2026 | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mengeluarkan kebijakan strategis guna meringankan beban finansial wajib pajak yang mengalami kendala keterlambatan pembayaran atau kekhilafan administrasi perpajakan. Melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, pemerintah membuka peluang pengurangan hingga penghapusan sanksi administratif secara penuh mencapai 100 persen.
Meskipun demikian, otoritas pajak mengingatkan agar masyarakat tidak salah paham mengenai esensi dari kebijakan ini. Staf Ahli Menteri Keuangan Bidang Pengawasan Pajak, Neilmaldrin Noor, menegaskan secara tegas bahwa program fasilitas tersebut sama sekali bukan merupakan program pengampunan pajak atau tax amnesty, dan bukan pula bentuk pemutihan utang secara keseluruhan.
“Ini bukan merupakan tax amnesty, bukan pemutihan, tetapi ini merupakan pengurangan sanksi ataupun penghapusan sanksi administrasi dalam jangka waktu tertentu,” ujar Neilmaldrin dalam sesi sosialisasi kebijakan perpajakan yang berlangsung di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan.
Ia mengimbau wajib pajak agar senantiasa memprioritaskan pelunasan pokok utang pajak terlebih dahulu sebelum membayarkan komponen sanksi administratif. Berdasarkan ketentuan baru yang berlaku, mekanisme pembayaran utang pajak telah mengalami penyesuaian di mana aliran dana yang dibayarkan oleh wajib pajak akan dialokasikan terlebih dahulu untuk menutup pokok pajak terutang.
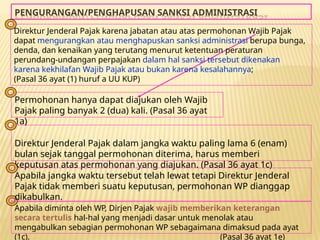
Lebih lanjut, fasilitas pengurangan atau penghapusan sanksi ini tidak diberikan secara otomatis oleh sistem. Wajib pajak yang ingin memanfaatkannya wajib memenuhi sejumlah persyaratan administratif serta melalui mekanisme pengajuan permohonan resmi kepada Direktorat Jenderal Pajak paling lambat pada tanggal 1 Oktober 2028.
Adapun cakupan sanksi administratif yang mendapatkan fasilitas penghapusan atau pengurangan ini meliputi beberapa komponen penting, di antaranya:
- Sanksi bunga keterlambatan pembayaran pajak.
- Denda keterlambatan pelaporan Surat Pemberitahuan (SPT) Tahunan PPh maupun SPT Masa.
- Sanksi administrasi terkait faktur pajak.
- Sanksi dalam surat ketetapan pajak (SKP) hasil pemeriksaan.
- Sanksi denda keterlambatan pembayaran Pajak Bumi dan Bangunan (PBB).
Besaran insentif potongan sanksi yang diberikan bervariasi tergantung pada waktu pelaksanaan pemenuhan kewajiban. Sebagai contoh, untuk pembetulan SPT secara sukarela atau penyampaian SPT yang berstatus kurang bayar pada periode 8 Oktober hingga 31 Desember 2026, wajib pajak berhak mendapatkan pengurangan sanksi hingga 100 persen. Potongan tersebut kemudian disesuaikan menjadi 50 persen pada periode awal tahun berikutnya, dan menjadi 25 persen menjelang pertengahan tahun 2027.
Selain membahas relaksasi sanksi administratif, pihak otoritas juga memaparkan perkembangan terkait implementasi regulasi Pajak Minimum Global atau Global Minimum Tax (GMT) yang menyasar perusahaan multinasional tertentu. Berdasarkan data per 20 Oktober 2026, tercatat baru sekitar 25 persen atau sebanyak 5.757 dari total 22.662 wajib pajak yang berada dalam cakupan GMT telah merampungkan kelengkapan regulasi mereka.
Pemerintah berharap melalui kombinasi kebijakan relaksasi sanksi administrasi ini, kepatuhan sukarela dari masyarakat dapat meningkat secara signifikan tanpa harus mengorbankan hak-hak penerimaan negara. Dengan demikian, beban wajib pajak menjadi jauh lebih ringan dan tata kelola perpajakan nasional dapat berjalan secara lebih adil serta transparan.
Langkah progresif yang diambil oleh Direktorat Jenderal Pajak ini mencerminkan komitmen pemerintah dalam menyeimbangkan antara penegakan hukum perpajakan yang berkeadilan dan pemberian insentif yang solutif bagi wajib pajak yang menunjukkan itikad baik untuk menyelesaikan seluruh kewajiban fiskalnya.