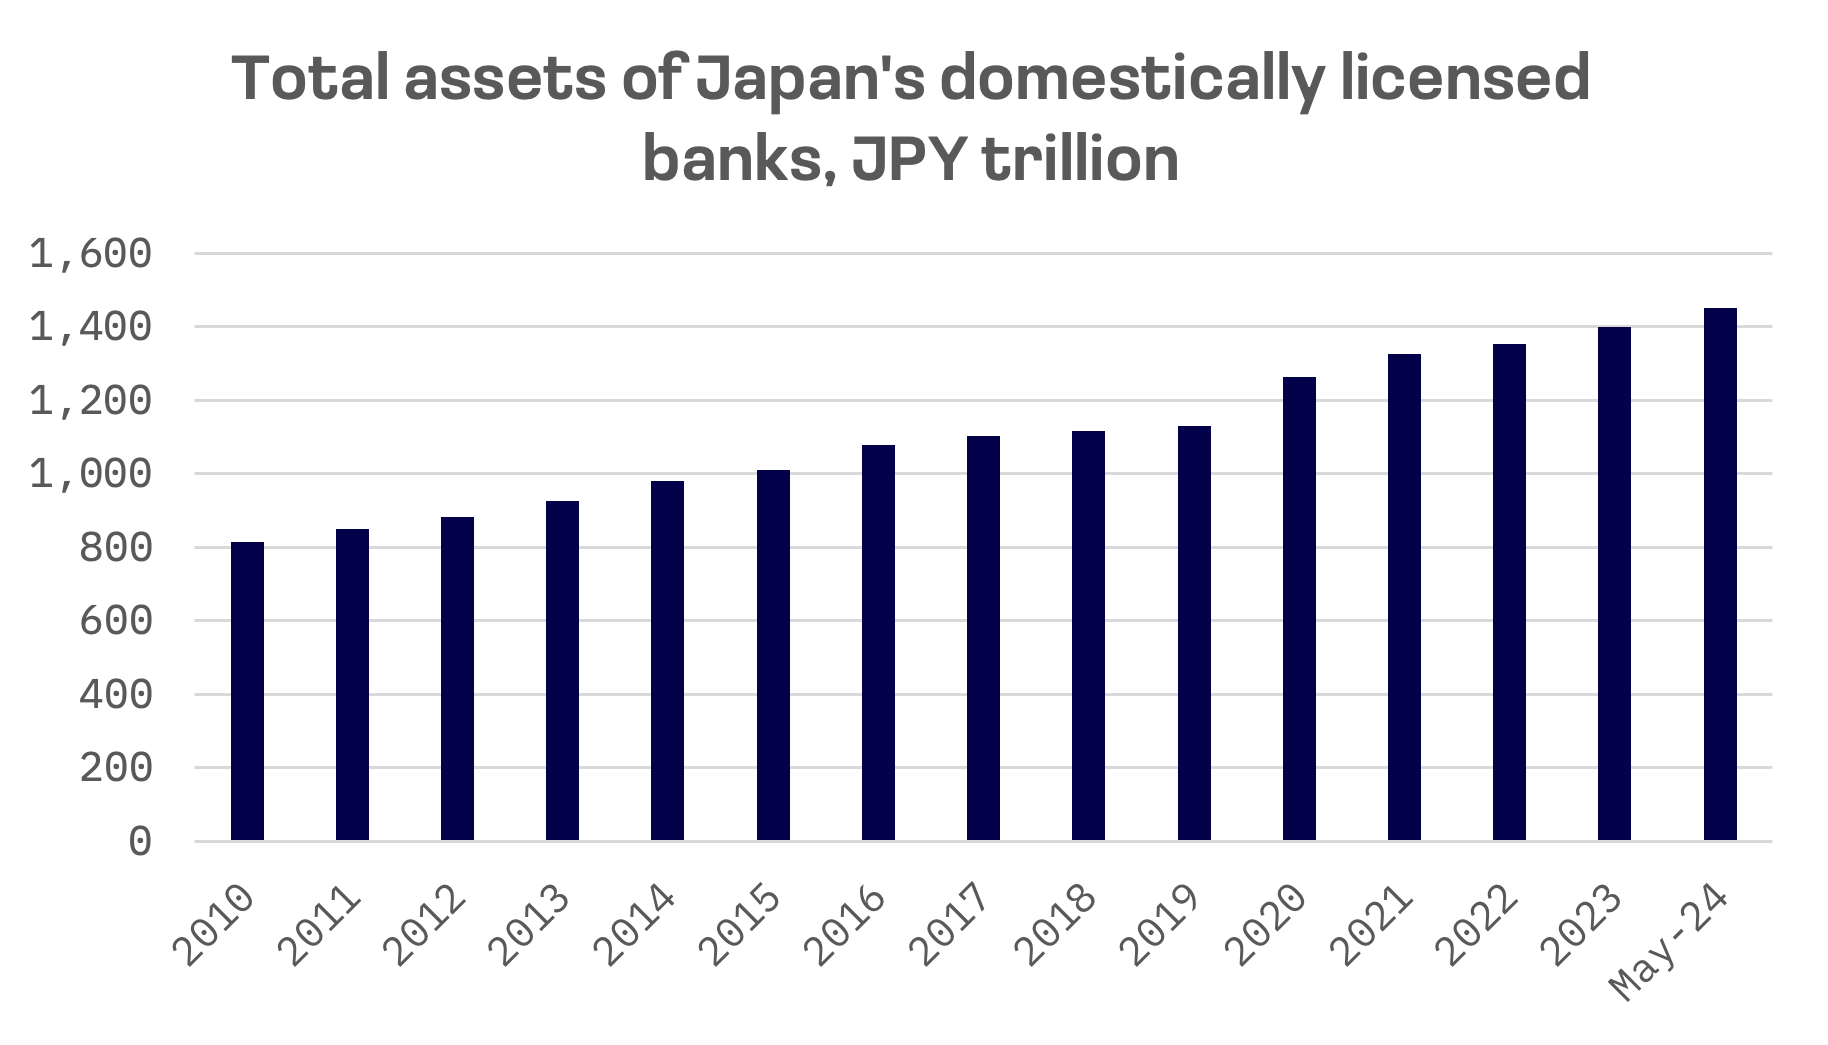
Sekolapedia – 07 November 2026 | Sektor keuangan di Asia Timur tengah mengalami pergeseran paradigma yang signifikan, di mana japanese banks kini berada di persimpangan jalan antara tantangan moneter dan peluang teknologi baru. Setelah bertahun-tahun terjebak dalam era suku bunga nol, dinamika ekonomi Jepang mulai berubah seiring dengan keberhasilan Bank of Japan (BOJ) dalam mencapai target inflasi 2 persen, yang menandai berakhirnya babak panjang kebijakan moneter ultra-longgar.
Perubahan ini membawa dampak langsung pada perilaku nasabah. Para penyimpan uang di Jepang yang selama ini terbiasa membiarkan dana mereka mengendap di rekening tabungan dengan imbal hasil minimal, kini mulai melirik instrumen lain yang lebih menguntungkan. Dengan imbal hasil obligasi pemerintah (JGB) yang kini mencapai empat kali lipat dari bunga deposito, terjadi migrasi modal dari simpanan bank menuju pembelian obligasi ritel pemerintah.
Fenomena ini memaksa japanese banks untuk merombak strategi mereka. Salah satu langkah drastis yang terlihat adalah aksi jual besar-besaran terhadap kepemilikan obligasi pemerintah. Bank-bank raksasa seperti Mitsubishi UFJ, Sumitomo Mitsui, dan Mizuho dilaporkan telah melepas aset JGB senilai ¥70 triliun (sekitar US$625 miliar) selama tiga tahun terakhir. Langkah ini bertujuan untuk mengurangi ketergantungan pada aset aman yang tidak produktif dan beralih ke strategi pengambilan risiko yang lebih tinggi, baik di pasar domestik maupun internasional.
Strategi ekspansi ini terlihat dari peningkatan aktivitas pinjaman lintas batas. Berdasarkan data Bank for International Settlements, bank-bank Jepang kini telah menjadi pemberi pinjaman lintas batas terbesar di dunia. Beberapa langkah strategis yang telah diambil meliputi:
- Mizuho: Melakukan akuisisi portofolio pinjaman korporat AS dan Kanada senilai US$36,5 miliar dari RBS untuk memperkuat basis di pasar utang global.
- Sumitomo Mitsui: Memperluas jangkauan dengan mengakuisisi bisnis sponsor finance milik GE di Eropa senilai US$2,2 miliar.
- Peningkatan Kredit Domestik: Pertumbuhan pinjaman domestik yang konsisten di atas 2% per tahun seiring dengan meningkatnya aktivitas M&A di Jepang.
Namun, transisi ini bukan tanpa risiko. Bank of Japan dalam laporan sistem keuangannya menyoroti adanya potensi “compound shock” atau guncangan gabungan. Risiko ini muncul jika ekspektasi investasi kecerdasan buatan (AI) global menurun secara tiba-tiba, bersamaan dengan kenaikan suku bunga yang dapat membebani kemampuan bayar peminjam. Meskipun demikian, otoritas moneter Jepang menilai bahwa japanese banks secara keseluruhan masih memiliki modal dan basis pendanaan yang cukup kuat untuk menahan tekanan tersebut melalui uji stres yang ketat.
Di sisi inovasi teknologi, efisiensi operasional menjadi fokus utama untuk menghadapi persaingan global. Sebuah pilot proyek yang melibatkan institusi keuangan Jepang menunjukkan hasil yang revolusioner dalam sistem pembayaran lintas batas. Dengan menggunakan teknologi XRP, pengiriman uang antarnegara antara Jepang dan Asia Tenggara terbukti 60% lebih murah dibandingkan menggunakan jaringan SWIFT konvensional, dengan waktu penyelesaian di bawah empat detik.
Integrasi teknologi blockchain dan aset digital ini memberikan angin segar bagi japanese banks untuk memangkas biaya operasional yang tinggi. Dengan pasar investor Jepang yang sangat besar dalam aset kripto, adopsi infrastruktur pembayaran berbasis digital diprediksi akan menjadi standar baru yang mengubah lanskap transaksi keuangan global di masa depan.
Secara keseluruhan, perbankan Jepang sedang melakukan transformasi menyeluruh. Dari model bisnis yang konservatif dan bergantung pada obligasi pemerintah, menuju entitas yang lebih agresif dalam ekspansi global, berbasis teknologi tinggi, dan lebih responsif terhadap dinamika suku bunga pasar. Keberhasilan transformasi ini akan sangat bergantung pada kemampuan mereka menyeimbangkan antara pengambilan risiko yang diperlukan untuk pertumbuhan dan stabilitas sistemik di tengah ketidakpastian ekonomi global.